必読ポイント
- 住宅の現物給与価額は令和8年10月に改定され、算定基準が「畳」から「㎡」へ変更されました。食事の現物給与価額も令和8年4月に改定されています。
- 社宅や食事補助を提供している企業は、標準報酬月額の等級に変動がないか確認が必要です。現物給与価額の改定は固定的賃金の変動に該当します。
令和8年10月1日から、健康保険および厚生年金保険の標準報酬月額の算定に用いる住宅の「現物給与価額」および算定方法が改定されました。食事の現物給与価額についても、先行して同年4月1日に各都道府県の単価が改定されています。これらの改定は、現物支給された食事や社宅を金銭換算する際の評価基準および単価の更新です。社宅や食事補助を提供している企業において具体的にどのような影響があるのか、実務上必要な確認手順や計算ルール等を整理しました。
現物給与価額
社宅や食事など、給与として金銭以外で支給されたものを社会保険上の報酬として取り扱うため、厚生労働大臣が定める価額により金額換算したものです。現物給与がある場合は、この価額を金銭給与と合算した報酬月額を基に、標準報酬月額を決定・改定します。
第1章:現物給与価額の改定概要
1.1 春に食事、秋に住宅の価額が改定
社会保険(健康保険・厚生年金保険)において、被保険者が勤務先から労働の対償として社宅や食事などの現物支給を受ける場合、その現物を厚生労働大臣が定める価額(現物給与価額)により通貨に換算し、毎月の金銭給与と合算した報酬月額を基に、標準報酬月額を決定・改定します。
令和8年度の現物給与価額は、以下に示す2段階のスケジュールで改定されました。
| 対象項目 | 改定施行日 | 改定の概要 |
|---|---|---|
| 食事による現物給与 | 令和8年4月1日 | 全国すべての都道府県において食事単価(月額・日額・朝昼夕食別の額)を改定 |
| 住宅による現物給与 | 令和8年10月1日 | 全国すべての都道府県の住宅単価改定、および算定単位・対象の変更(居住用室の畳数 → 総床面積の㎡数) |
1.2 企業および従業員への影響
改定が影響するのは、借り上げ社宅や自社所有寮などの住宅を提供している企業、または食事や食事手当の現物補助を支給している企業、およびその対象従業員です。金銭のみで給与を支給し、社宅や食事支給を行っていない企業・従業員には影響ありません。
また、社宅や食事補助を提供している企業であっても、全員の社会保険料が一律に上がるわけではありません。
現物給与価額の算定方法および単価の変更に伴い、個々の物件や条件によって評価額は上がるケース、下がるケース、変わらないケースに分かれます。さらに、現物給与の評価額が変動した場合であっても、金銭給与と合算した報酬月額が従前の「標準報酬月額の等級区分」と同じ枠内に収まっていれば、実際の社会保険料額は据え置き(変化なし)となります。社会保険料が変わるのは、評価額の変動によって標準報酬月額の等級が上下に移動する場合に限られます。
第2章:住宅の現物給与価額における主な変更点
2.1 算定基準が「畳」から「㎡」へ変更
住宅の現物給与価額については、令和8年10月1日から算定方法が見直されました。主な変更点は以下のとおりです。
旧基準(~令和8年9月30日)
居住用室のみを対象に、1畳あたりの価額で計算します。居住用室の面積が㎡で表示されている場合は、1畳=1.65㎡として畳数に換算します。
新基準(令和8年10月1日~)
住宅の総床面積を対象に、1㎡あたりの価額で計算します。
2.2 対象となる床面積の範囲
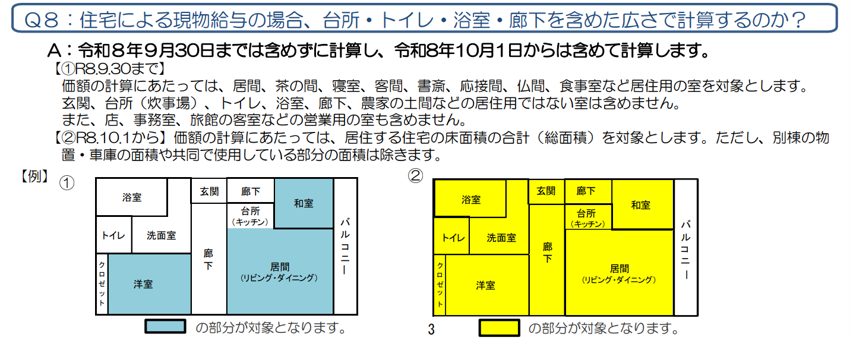
算定単位の変更とあわせて、計算対象となる住宅内の部屋の範囲が明確に区別されます。
| 区分 | 旧基準 (〜令和8年9月30日) |
新基準 (令和8年10月1日〜) |
|---|---|---|
| 対象となる範囲 | 居住用室のみ (居間、茶の間、寝室、客間、書斎、応接間、仏間、食事室など) |
住宅全体の総床面積 (居住用室に加え、玄関、台所・キッチン、トイレ、浴室、洗面室、廊下を含む) |
| 除外される範囲 | 玄関、台所、トイレ、浴室、洗面室、廊下、土間、店舗・事務所等の営業用室 | 別棟の物置・車庫の面積、マンション等の共同使用部分(共用廊下・エレベーター等)の面積 |
第3章:福岡県での試算例
3.1 評価額は上がる場合も下がる場合もある
新基準への移行にあたり、旧単価を1㎡あたりに換算した金額(福岡県の場合:約867円/㎡)と比較しても、新単価(670円/㎡)は実質的に引き下げて設定されています。
例えば福岡県の場合、厚生労働省告示による価額は以下の通り設定されています。
- 旧単価(〜令和8年9月30日): 1畳につき 1,430円
- 新単価(令和8年10月1日〜): 1㎡につき 670円
単価自体は下がりますが、計算対象面積に玄関や水回り、廊下等が加わって広くなるため、単価引き下げによる減額影響と、対象面積拡大による増額影響のどちらが大きく出るかによって、評価額は上がる場合も下がる場合もあります。
以下に福岡県の単価を用いた2つの試算パターンを示します。
3.2 パターンA:評価額が増加するケース(水回り・廊下の割合が標準的な物件)
【物件条件】: 福岡県所在、総床面積 40㎡、居室面積 16畳(約26.4㎡)の社宅
- 旧基準(〜9月30日): 16畳 × 1,430円 = 22,880円
- 新基準(10月1日〜): 40㎡ × 670円 = 26,800円
- 差額: +3,920円(増加)
この試算例では、水回りや廊下等の面積が加算される影響が大きいため、現物給与評価額は3,920円増加します。
3.3 パターンB:評価額が減少するケース(水回り・廊下の割合が小さい物件)
【物件条件】: 福岡県所在、総床面積 40㎡、居室面積 20畳(約33.0㎡)の社宅
- 旧基準(〜9月30日): 20畳 × 1,430円 = 28,600円
- 新基準(10月1日〜): 40㎡ × 670円 = 26,800円
- 差額: −1,800円(減少)
この試算例では、対象面積の増加による影響よりも単価引き下げの影響が大きいため、現物給与評価額は1,800円減少します。
第4章:よくある質問
- 社宅の評価額が変わったら、対象となるすべての従業員の社会保険料が上がるのでしょうか?
-
いいえ、全員の社会保険料が一律に上がるわけではありません。 現物給与の評価額が変動しても、毎月の金銭給与と合算した「報酬月額」が従前の標準報酬月額の等級(金額の枠組み)内に収まっていれば、実際の社会保険料額は据え置き(変化なし)となります。社会保険料が変わるのは、評価額の変動によって標準報酬月額の等級が上下に移動する場合(原則として2等級以上の差が生じて随時改定に該当する場合など)に限られます。
- 今回の改定によって、所得税(源泉所得税)における社宅の非課税計算ルールも変わりますか?
-
いいえ、変更されません。
今回改定されたのは、社会保険料の算定(標準報酬月額の決定)に用いる厚生労働省告示の「現物給与価額」です。所得税(国税庁)における社宅の非課税判定(従業員から賃貸料相当額の50%以上を家賃として受け取っていれば、原則として給与課税されない取扱い)は従来のままであり、変更はありませんので混同しないよう注意が必要です。
- 従業員から家賃(社宅負担金)を徴収している場合、現物給与額はどのように計算しますか?
-
「国の基準評価額 − 従業員からの家賃徴収額」の差額が現物給与額として報酬(金銭給与との合算対象)に加算されます。食事で適用される「3分の2以上徴収で0円」のようなルールは住宅にはなく、金額にかかわらず単純に控除計算を行います。 なお、従業員からの家賃徴収額が国の基準評価額以上である場合は、現物給与額は0円扱い(金銭給与への合算なし)となります。
第5章:人事・給与担当者が押さえるべき実務上の注意点
5.1 社会保険と源泉所得税の算定ルールの違い
社会保険料算定における評価と、源泉所得税における非課税判定の取り違いには注意が必要です。
社会保険(健康保険・厚生年金保険)
厚生労働省告示の「全国現物給与価額一覧表↗」に定められた都道府県別単価を用いて通貨換算し、報酬月額へ合算します。
源泉所得税(国税庁)
建物の固定資産税の課税標準額等を基にした賃貸料相当額を算出し、従業員からの家賃徴収額が賃貸料相当額の50%以上であれば給与として非課税となります。
令和8年度改定は、社会保険料算定における評価基準および単価の改定であり、所得税における社宅の非課税判定ルール(固定資産税ベースの賃貸料相当額計算)が変更されたわけではありません。税務上の社宅評価ルールと混同しないよう注意が必要です。
5.2 現物給与額の計算方法と月額変更届
給与計算実務において注意すべき具体的な処理ルールは以下の通りです。
給与締め日との関係(暦月算定)
日本年金機構によると、現物給与は金銭給与の締め日とは連動せず、常に「その暦月(1日〜末日)」の1ヶ月分↗として計算します。
例えば「15日締め・当月20日払い」の企業が10月20日に支給する給与(勤務対象期間:9月16日〜10月15日)であっても、締め日の途中で旧単価と新単価を日割り分割する必要はありません。10月1日〜31日の10月分の現物給与価額を、その月(10月分)の給与に合算します。
月途中の社宅入居(日割計算)
月途中で社宅に入居した場合は、以下の計算式を用いて日割計算を行います(1円未満切り捨て)。
【計算式】現物給与額 = 1ヶ月相当の現物給与価額 ×(入居日以降の日数 ÷ その月の総日数)
※分母は、その暦月の総日数(30日または31日)を用います。
随時改定(月額変更届)の提出要否
現物給与価額の変更は社会保険上の固定的賃金の変動に該当します。改定に伴い評価額が変動したことで金銭給与との合計額(報酬月額)が変わり、従前の標準報酬月額と比較して2等級以上の差が生じた場合にのみ被保険者報酬月額変更届(月額変更届)の提出が必要となります。評価額が変動しても同じ等級枠内に収まる場合は届出不要で、保険料額も据え置かれます。
なお、ファミリー向け等の広い社宅の入居者や、もともと標準報酬月額の等級境界線付近にいた従業員などは2等級以上の差が出やすいため確認が必要です。
5.3 複数拠点がある場合と派遣労働者の特例
複数拠点を持つ企業において、適用する都道府県単価の選択ルールは以下の通りです。
原則(本社一括管理の場合)
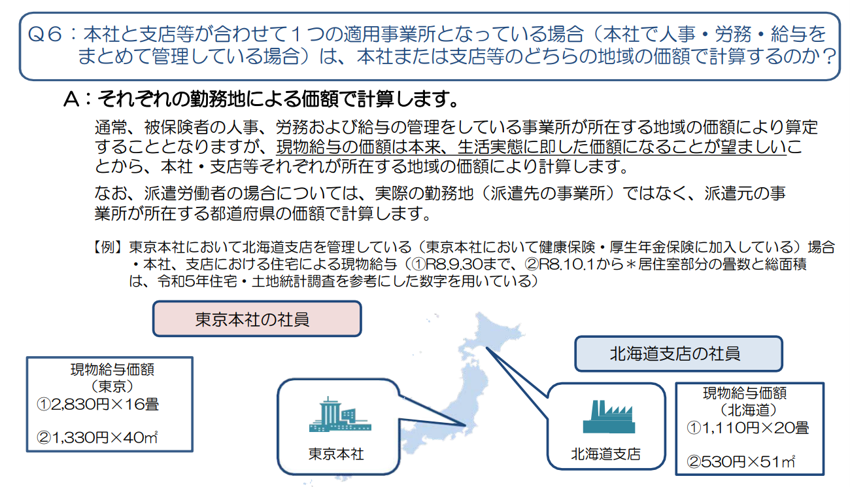
本社と支店がまとめて1つの適用事業所となっている場合でも、現物給与価額は実際の勤務地(支店等)が所在する都道府県の単価を適用します。
特例(派遣労働者)
派遣労働者の現物給与価額については特例が設けられており、実際の勤務地(派遣先)ではなく派遣元事業所が所在する都道府県の単価を適用します。
5.4 従業員から代金(家賃・食事代)を徴収している場合の計算ルール
従業員から一部費用を自己負担額として徴収している場合、社会保険料の算定(標準報酬月額への合算額の算出)における取り扱いは、食事と住宅で以下のようにルールが異なります。
| (注)5.1で解説した所得税の非課税判定ルールとは別枠の社会保険上の計算です |
食事の計算ルール(3分の2ルール)
令和8年4月1日に改定された食事価額について、従業員から徴収している食事代が改定後価額の3分の2以上である場合は、現物による食事の供与はないもの(現物給与額 0円)として取り扱います。3分の2未満の場合は、「現物給与価額 − 食事代徴収額」の差額が現物給与額となります。
住宅の計算ルール
住宅には食事のような「3分の2ルール」はありません。従業員から家賃等を徴収している場合は、「国の基準評価額 − 従業員からの家賃徴収額」の差額が現物給与額として報酬に加算されます。
従業員からの家賃徴収額が国の基準評価額以上である場合は、現物給与額は0円扱い(合算なし)となります。
5.5 改定対応のための実務チェックリスト
最後に、企業の人事・給与担当者が本改定にあたって実施すべき対応をチェックリストとして整理します。
✅社宅データの整備:自社が提供・借り上げている社宅や寮の「総床面積(㎡)」データの確認・取得
✅拠点単価の反映:居住地・勤務地(派遣労働者は派遣元)に対応する最新の都道府県別単価↗の反映
✅控除計算の再確認:従業員からの家賃および食事代の本人負担徴収額の再確認
✅標準報酬月額の計算:報酬月額の再計算と、標準報酬月額の等級変動(2等級以上の差)の確認
✅届出対応:2等級以上の差が生じた対象者に関する「被保険者報酬月額変更届」の作成・提出準備
現物給与価額の改定は、現代の住環境や物価実態に合わせた評価基準の適正化です。企業の担当者の方は、自社の社宅データや受給条件を整理したうえで、該当従業員の等級変動を確認・処理してください。
▼ BizRizeでは、無料相談を行っております! ▼
BizRize事務局
ヒト・モノ・カネに関する経営資源を、効率よく活用できるプラットフォーム「BizRize」を運営。毎週木曜に経営者向けの勉強会を開催し、補助金や資金調達に役立つ情報を無料メルマガで配信中!